Para una empresa industrial con un consumo eléctrico elevado, un PPA (Power Purchase Agreement) es mucho más que una vía para comprar energía renovable o avanzar en sus objetivos ESG. Es, ante todo, una herramienta de gestión del riesgo a largo plazo: cada estructura reparte de forma distinta entre comprador y productor el riesgo de precio, de volumen, de perfil y de crédito.
Por eso, comparar los distintos tipos de PPA obliga a mirar más allá del precio: no existe una modalidad objetivamente mejor, sino la que mejor encaja con el perfil de consumo y la tolerancia al riesgo de cada planta.
En Prosolia Energy trabajamos con tres modelos de PPA para el gran consumidor industrial —onsite, nearsite y virtual—, que analizamos junto al PPA físico offsite.
PPA físico, virtual y onsite: qué cambia realmente
Más allá de la etiqueta, los distintos tipos de PPA del mercado se diferencian en dos ejes:
- Cómo se materializa la operación. Un PPA físico implica entrega física de energía al consumidor, normalmente a través de la red y de una comercializadora; en un PPA virtual (o financiero) la relación es exclusivamente de liquidación financiera.
- Dónde está la instalación. Un PPA on site genera junto al punto de consumo; un PPA off site, en otro emplazamiento, y la energía llega por una línea privada o por la red pública. Cuanto más depende el contrato de la red y del mercado, más factores externos influyen en el riesgo.
PPA onsite: cuando la planta puede albergar la generación
Un PPA onsite es un modelo de autoconsumo: la instalación —fotovoltaica en cubierta, marquesinas o suelo— se sitúa dentro del recinto del cliente y abastece directamente su consumo.
En España se enmarca en la normativa de autoconsumo (Real Decreto 244/2019), que permite que el titular de la instalación sea distinto del consumidor. Prosolia Energy desarrolla, financia y opera la instalación, y el cliente accede a energía renovable sin inversión inicial (Capex). Además, la energía autoconsumida no pasa por la red pública, por lo que no soporta peajes ni cargos.
El espacio disponible fija la potencia instalada, y la curva de carga, cuánta generación se aprovecha. La demanda no cubierta se sigue abasteciendo con el contrato de suministro habitual.
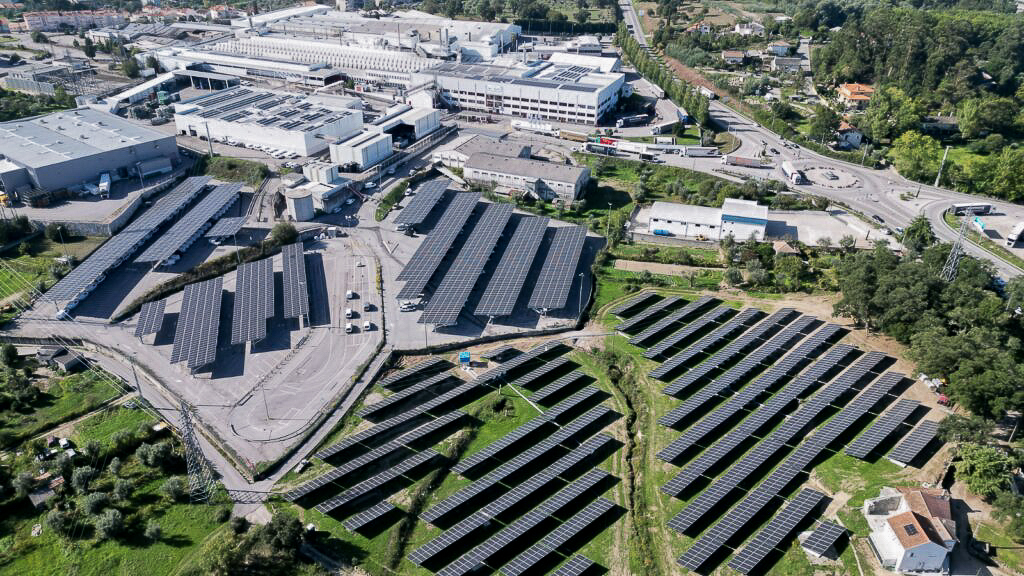
En la planta de Stellantis en Mangualde (Portugal), Prosolia Energy financió, construyó y opera, bajo un modelo PPA, una instalación solar que combina cubierta, marquesinas y suelo.
PPA nearsite: cuando la demanda supera el espacio disponible
Cuando la demanda supera el espacio de la planta, el PPA nearsite es una modalidad de PPA offsite con conexión por línea privada (Private Wire): una planta renovable dedicada se construye cerca del recinto industrial y se conecta directamente a la infraestructura eléctrica del cliente, sin pasar por la red pública.
Así se amplía el potencial renovable más allá de los límites de la fábrica, en función del terreno, la curva de carga y la viabilidad de la conexión.
Además, el Real Decreto-ley 7/2026 amplió de 2 a 5 km la distancia máxima para el autoconsumo fotovoltaico o eólico de hasta 5 MW conectado a través de la red, lo que abre más alternativas de generación cercana cuando una línea directa no es viable.
PPA físico offsite: entrega a través de la red pública
En un PPA físico offsite, la planta está fuera del recinto del cliente y la energía se entrega a través de la red pública, sin línea dedicada. Suele ejecutarse como PPA sleeved: una comercializadora intermedia entre productor y comprador y gestiona suministro, facturación y desvíos, por lo que el contrato debe precisar qué costes asume cada parte.
PPA virtual: gestionar la exposición al mercado sin entrega física
Un PPA virtual (VPPA) separa el acuerdo financiero del suministro eléctrico. En un VPPA a precio fijo, el productor vende su energía en el mercado mayorista (OMIE, en España) y ambas partes liquidan la diferencia con un precio de referencia: el comprador recibe la diferencia cuando el mercado está por encima y la paga cuando está por debajo.
La empresa sigue comprando la electricidad a su comercializadora; el VPPA cubre esa exposición siempre que precios y volúmenes estén alineados.
En todas las estructuras, el contrato debe precisar la transferencia de las garantías de origen (GdO) que emite la CNMC.
¿Qué tipo de PPA evaluar según tu situación?
ere is no single PPA structure that fits every industrial consumer.
| SITUACIÓN DE LA EMPRESA | ESTRUCTURA A EVALUAR |
|---|---|
| Espacio adecuado en planta y una demanda capaz de absorber la generación local | On-site PPA |
| Demanda elevada, espacio limitado y una conexión cercana viable | Near-site PPA |
| Cobertura financiera del precio sin entrega desde el proyecto renovable | Off-site PPA |
| Suministro a través de la red pública desde una planta externa | Virtual PPA |
Dos empresas con un consumo similar pueden llegar a conclusiones distintas según su curva de carga, su ubicación y su estrategia de compra.
Cómo casar la estructura del contrato con tu perfil de riesgo
El reparto de riesgos no depende solo del modelo: la fórmula de precio, los compromisos de volumen y los perfiles de entrega o liquidación pesan tanto como el tipo de PPA.
Riesgo de precio. Un PPA a precio fijo da visibilidad sobre el coste de la energía contratada y protege frente a las subidas, pero no permite beneficiarse automáticamente de las bajadas: encaja con quien prioriza la previsibilidad presupuestaria. Un precio indexado mantiene la exposición al índice de referencia. Con la volatilidad del mercado mayorista de los últimos años, suele ser el primer riesgo que la industria quiere acotar.
Riesgo de volumen. En una modalidad pay as produced, el volumen sigue la producción real: menos generación implica más compras de reposición para el comprador. Con una entrega firme, cubrir los déficits pasa al vendedor, normalmente a un precio distinto. Los cambios en la propia demanda también condicionan cuánto conviene contratar.
Riesgo de perfil. Importa también cuándo se produce. En España, la penetración solar ha deprimido los precios en las horas centrales —con episodios de precios nulos o negativos—, mientras la noche y las horas punta siguen siendo más caras; el contrato establece quién gestiona ese desajuste. Los sistemas energéticos híbridos diversifican el perfil de generación y la flexibilidad energética ayuda a alinear demanda y producción.
Riesgo de base. Surge, sobre todo en los VPPA, cuando el precio de referencia de la liquidación evoluciona de forma distinta al precio que paga el comprador: las liquidaciones dejan de compensar las variaciones del coste eléctrico.
Riesgo de crédito. En cualquier modelo, conviene evaluar la solvencia de la contraparte y acordar garantías adecuadas.
Duración del contrato y estabilidad de precio: lo que realmente negocia la gran industria
Dos PPA con el mismo precio de salida pueden acabar en costes totales muy distintos. Conviene comparar volúmenes, perfil de generación, compras residuales y costes de entrega o desvíos; en un VPPA, junto con la factura de suministro.
La duración del contrato es la otra gran palanca: un contrato a largo plazo amplía la previsibilidad de precio, pero también el compromiso. El equilibrio se juega en tres puntos:
- Indexación: si el precio es plano, escalonado o se actualiza con algún índice.
- Flexibilidad: si pueden ajustarse los volúmenes o la potencia contratada, y con qué coste, ante cambios de turnos, ampliaciones o electrificación de procesos.
- Renegociación y salida: qué cláusulas existen; la renegociación no debe darse por supuesta.
La comparación útil es la del coste total de aprovisionamiento energético y la exposición al riesgo, con y sin PPA, en distintos escenarios de precio y de consumo.
Por qué el productor importa tanto como el tipo de contrato
Una estructura contractual es tan fiable como el productor que hay detrás. Por eso, la capacidad de financiación de proyectos, la experiencia en ejecución y la trayectoria en operación y mantenimiento (O&M) deben evaluarse junto a las condiciones comerciales.
Como productor independiente de energía (IPP), Prosolia Energy diseña, financia, construye y opera proyectos renovables, con el respaldo financiero de InfraVia Capital Partners. Así, la estructura del PPA, la ejecución y la operación del activo —con mantenimiento predictivo— se abordan con un único interlocutor durante toda la vida del contrato.
España, mercado líder de PPA en Europa: qué significa esto para tu elección de contrato
España se ha consolidado como uno de los mercados de PPA corporativos más activos de Europa y figura de forma recurrente entre los primeros por energía contratada. Para el comprador industrial, un mercado de PPA maduro tiene implicaciones prácticas:
- Más ofertas y más competencia entre productores renovables y desarrolladores, lo que permite comparar estructuras y no solo precios.
- Más precedentes de precio y de condiciones contractuales sobre los que negociar con criterio.
- Más variedad de estructuras: junto al PPA solar pay as produced, ganan peso fórmulas híbridas con eólica o almacenamiento que responden mejor al riesgo de perfil.
Pero un mercado con más opciones también exige más criterio al elegir, tanto la estructura del contrato como el productor que la respalda.
¿Qué estructura de PPA encaja con tu planta?
Empieza por tu curva de carga, tus contratos de suministro actuales y la parte del consumo o de la exposición al precio que quieres cubrir. Después, compara las estructuras frente a esos requisitos.
¿Por qué un PPA corporativo y no solo el suministro convencional? Porque aporta trazabilidad directa a un activo renovable concreto, un precio fijado a largo plazo y una descarbonización demostrable que, si el activo es nuevo, suma adicionalidad al sistema. Para atribuirse ese consumo renovable, las GdO deben transferirse al comprador y cancelarse conforme al marco de reporte aplicable.
Es tu perfil energético el que debe definir tu PPA, y no al revés.

Carolina Gomis es Marketing & Communications Manager de Prosolia Energy España, donde desarrolla e implementa estrategias de marketing y comunicación para el mercado español. Con experiencia en el sector de las energías renovables, trabaja en la creación de iniciativas y contenidos relacionados con la transición energética, la descarbonización, la sostenibilidad y la innovación en el sector energético.